北京时间10月21日凌晨4时30分(美国中部时间10月20日下午3:30),SpaceX(纳斯达克代码:SPCX)发布了2026年第三季度财报,并召开业绩电话会。
如果用一句话概括这份财报:SpaceX已经不只是一家火箭公司了。
它正在变成一家横跨人工智能、卫星通信、航天发射三大板块的综合性科技集团。本季度业绩全面超出市场预期,但资本开支也在以惊人的速度扩张。
图源:SpaceX
下面,我们分10个要点来拆解。
01 业绩全面超预期,实现扭亏
第三季度,SpaceX实现营收145.8亿美元,同比增长161%,明显高于市场约127亿美元的预期;环比上季度的78亿美元,也几乎翻了一倍。
净利润44亿美元,而去年同期是亏损约11亿美元。调整后EBITDA达到 88 亿美元,同比增长 306%。
|
指标 |
2026年Q3 |
2025年Q3 |
同比 |
|
营业收入 |
145.8亿美元 |
55.8亿美元 |
+161% |
|
经营利润 |
27.9亿美元 |
-2.7亿美元 |
扭亏 |
|
净利润 |
44.0亿美元 |
-10.5亿美元 |
扭亏 |
|
调整后EBITDA |
88.1亿美元 |
21.7亿美元 |
+306% |
|
稀释每股收益 |
0.35美元 |
-0.36美元 |
扭亏 |
数据来源:SpaceX 2026年第三季度财报
据电话会相关报道,这是SpaceX上市以来首个盈利季度。
需要注意的是,44 亿美元净利润中,有相当一部分来自利息收入、其他收益和税收抵免等非经营性项目。主营业务带来的经营利润为 27.9 亿美元,这个数字更能反映业务本身的盈利能力。
02 AI首次超越星链,成为最大收入来源
这是本季度最具标志性的变化。
SpaceX的AI业务(财报中称为“超级智能”板块,简称 SI,此前称为“人工智能”板块)单季营收75.6亿美元,同比暴增830%,首次超过星链,占公司总营收约52%。
|
业务板块 |
Q3营收 |
占比 |
同比 |
经营利润 |
|
超级智能(SI) |
75.6亿美元 |
约52% |
+830% |
4.3亿美元 |
|
连接(星链) |
52.5亿美元 |
约36% |
+69% |
23.7亿美元 |
|
航天 |
17.7亿美元 |
约12% |
+6% |
-700万美元 |
|
合计 |
145.8亿美元 |
100% |
+161% |
27.9亿美元 |
三大业务板块第三季度表现(数据来源:SpaceX 财报)
AI业务的爆发主要来自三方面:新签署的云服务协议陆续落地、收购 Cursor带来的并表收入,以及 Grok 在企业和个人用户中的使用量增长。
其中,SpaceX于8月14日完成对AI编程工具公司Cursor的收购,隐含股权价值约600亿美元。从完成收购到9月底,Cursor贡献了6.08亿美元收入。
这标志着SpaceX的商业模式正在发生根本性转变。
03 星链:依然是利润核心
如果说 AI 是增长最快的业务,那么星链就是最赚钱的业务。
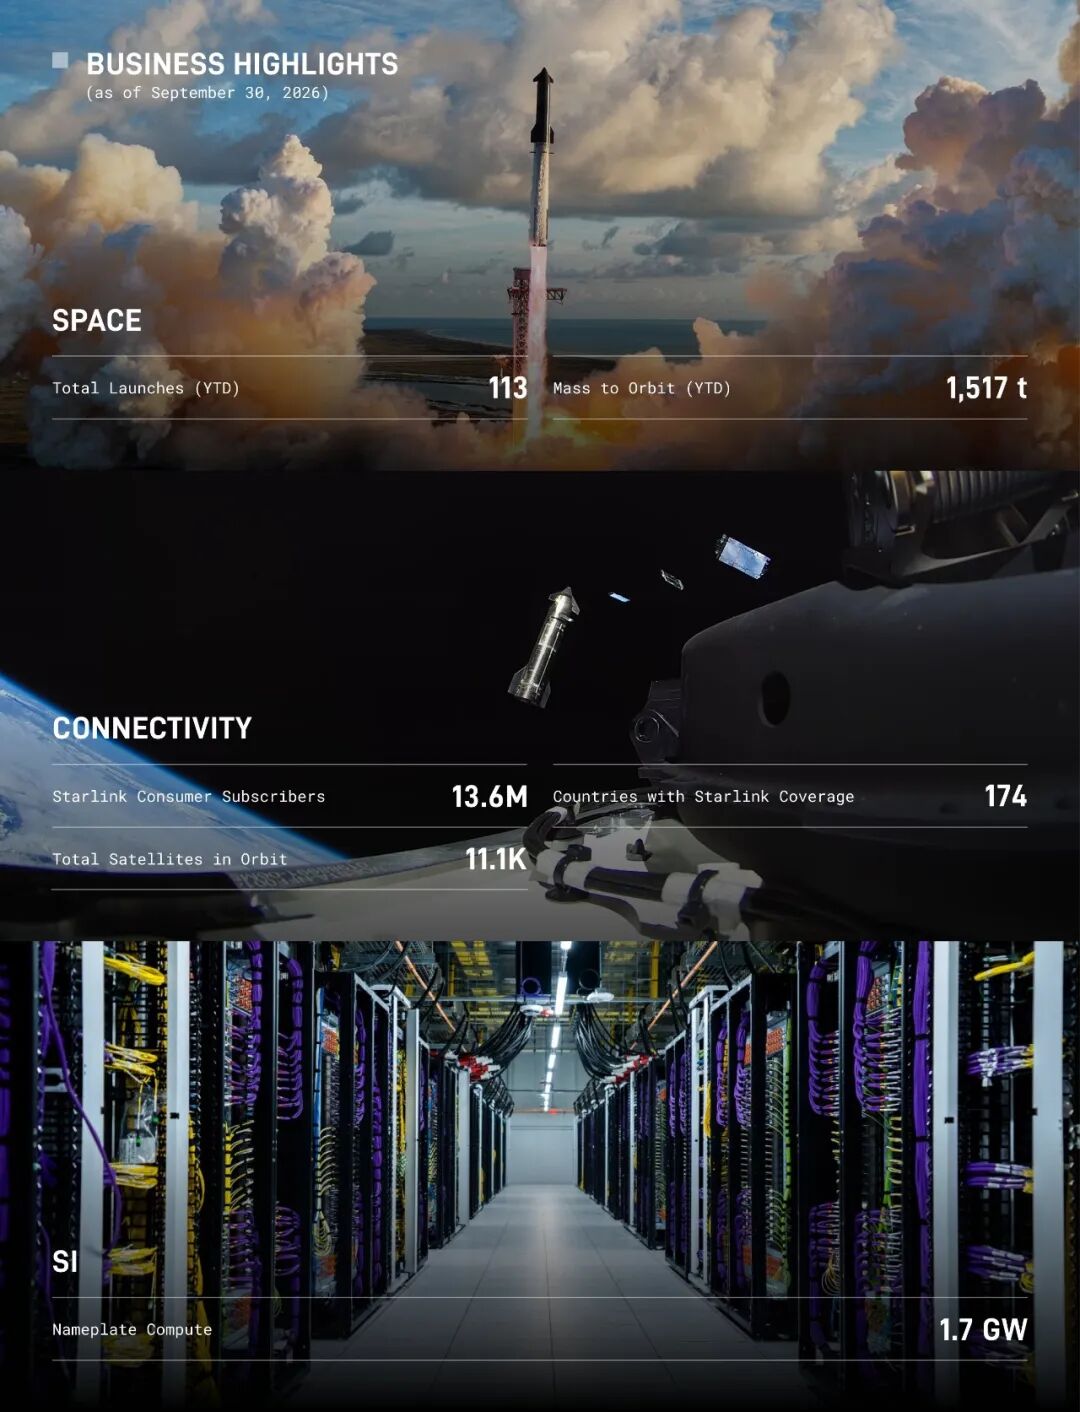
星链消费者用户达到1360万,比上季度净增约 160 万;
互联网卫星板块营收52.5亿美元,同比增长69%;
经营利润约23.7亿美元,同比增长 99%,占全公司经营利润的八成以上;
已有超过3800架飞机装上了星链。
此外,SpaceX在10月8日签署协议,收购 800MHz 频段的频谱牌照,用于推进“星链手机直连”战略,预计2027年上半年完成交易。
可以说,星链正在成为SpaceX稳定的现金流引擎。
04 AI资本开支:一个季度花掉近200亿美元
赚得多,花得更多。
第三季度,SpaceX 资本开支高达195.9亿美元,其中AI一项就占了 164.4亿美元。
|
资本开支 |
2026年Q3 |
2026年前三季度 |
前三季度占比 |
|
超级智能(SI) |
164.4亿美元 |
400.0亿美元 |
约83% |
|
航天 |
16.1亿美元 |
38.3亿美元 |
约8% |
|
连接(星链) |
15.4亿美元 |
42.4亿美元 |
约9% |
|
合计 |
195.9亿美元 |
480.7亿美元 |
100% |
资本开支结构(数据来源:SpaceX 财报)
据电话会报道,首席财务官表示,第四季度资本开支可能达到 350 亿至 400 亿美元。
这意味着,公司未来最主要的财务压力来自 AI,而不是火箭。
05 马斯克:部分AI投资最快6个月回本
这是电话会上最受关注的说法之一。
据报道,首席财务官表示,新部署算力的投资回收期不到一年。马斯克则更进一步,认为部分AI投资大约6个月就能回本。
💡 这只是管理层对特定算力基础设施经济性的判断,并不代表整个 AI 业务的全部投入都能在半年内收回。
06 AI算力扩张:目标23GW
截至9月30日,SpaceX 的名义算力已达到 1.7GW(上季度为 1.4GW,去年同期为 0.6GW),主要来自 COLOSSUS II 数据中心的持续建设。
据电话会报道,马斯克提出了进一步扩展到23GW的目标,是目前规模的十几倍。
他还认为,AI 基础设施的瓶颈正在从芯片转向:
电力供应;
散热系统;
数据中心基础设施。
这也解释了SpaceX为什么要和特斯拉合作建设 Terafab。
07 特斯拉与SpaceX合并:出现实质进展
据电话会相关报道,SpaceX 和特斯拉已分别成立独立委员会,研究潜在的合并交易。
马斯克原则上支持合并,但强调最终决定权在股东手中。
成立委员会并不等于合并已经敲定,双方在估值、换股比例和交易时间表等方面都还没有定论。对特斯拉投资者来说,这可能是本次电话会中最值得关注的信息。
08 星舰:商业化取得突破
第三季度,星舰完成了第14次飞行,这也是星舰首次入轨飞行和首个产生商业收入的任务。
这一次发射送入轨道26 颗星链V3卫星,新增的下行容量约相当于猎鹰9号单次星链发射的10倍。
不过据报道,星舰的发射频率目标有所下调。马斯克仍然坚持“火箭每天都能复用飞行”的长期愿景。
航天板块本季度共完成35次发射,其中12次为客户发射,包括为NASA发射南希·格雷斯·罗曼太空望远镜。值得一提的是,由于星舰研发投入持续加大,航天板块本季度经营上基本处于盈亏平衡(亏损约700万美元)。
09 两大长期项目:路易斯安那星港与Terafab
财报和电话会还提到了两个面向未来的项目:
路易斯安那星港:SpaceX 计划建设的新一代发射场,设计目标是每年支持数千次星舰发射,计划 2029 年首次发射。
Terafab:SpaceX与特斯拉联合推进的芯片制造基础设施项目。
这两个项目,分别对应着未来的大规模航天发射能力和AI 算力供应链。
10 现金流:仍是最大的风险
虽然本季度净利润达到44亿美元,但现金流的压力不容忽视。
2026 年前三季度:
经营活动现金流约131亿美元;
资本开支约481亿美元;
简单计算,自由现金流约为负350亿美元。
截至三季度末,SpaceX账上的现金及短期投资约899亿美元(现金 513 亿美元 + 有价证券 386 亿美元)。
流动性仍然充足,但目前的扩张节奏高度依赖上市融资和其他外部资金。如果第四季度资本开支真的达到350亿至400亿美元,现金消耗速度还会进一步加快。
总结一下:
这份财报里,SpaceX 呈现出清晰的“三驾马车”格局——
AI 负责增长,星链负责赚钱,航天负责未来。
业绩上,它交出了一份远超预期的答卷;但另一边,前所未有的 AI 投入,也让现金流成为接下来最需要关注的变量。
这场豪赌能否如马斯克所说“快速回本”,接下来几个季度的数据会给出答案。
你怎么看SpaceX 的 AI转型?
欢迎在评论区留言👇
参考
SpaceX Reports Third Quarter 2026 Results
https://s21.q4cdn.com/184289198/files/content_files/SpaceX-Reports-Third-Quarter-2026-Results.pdf
本文转载自微信公众号「Space Daily」,作者:太空日报,已获授权。阅读原文
发表回复